Qué pasa con los dividendos españoles cuando un fondo se traslada a Luxemburgo
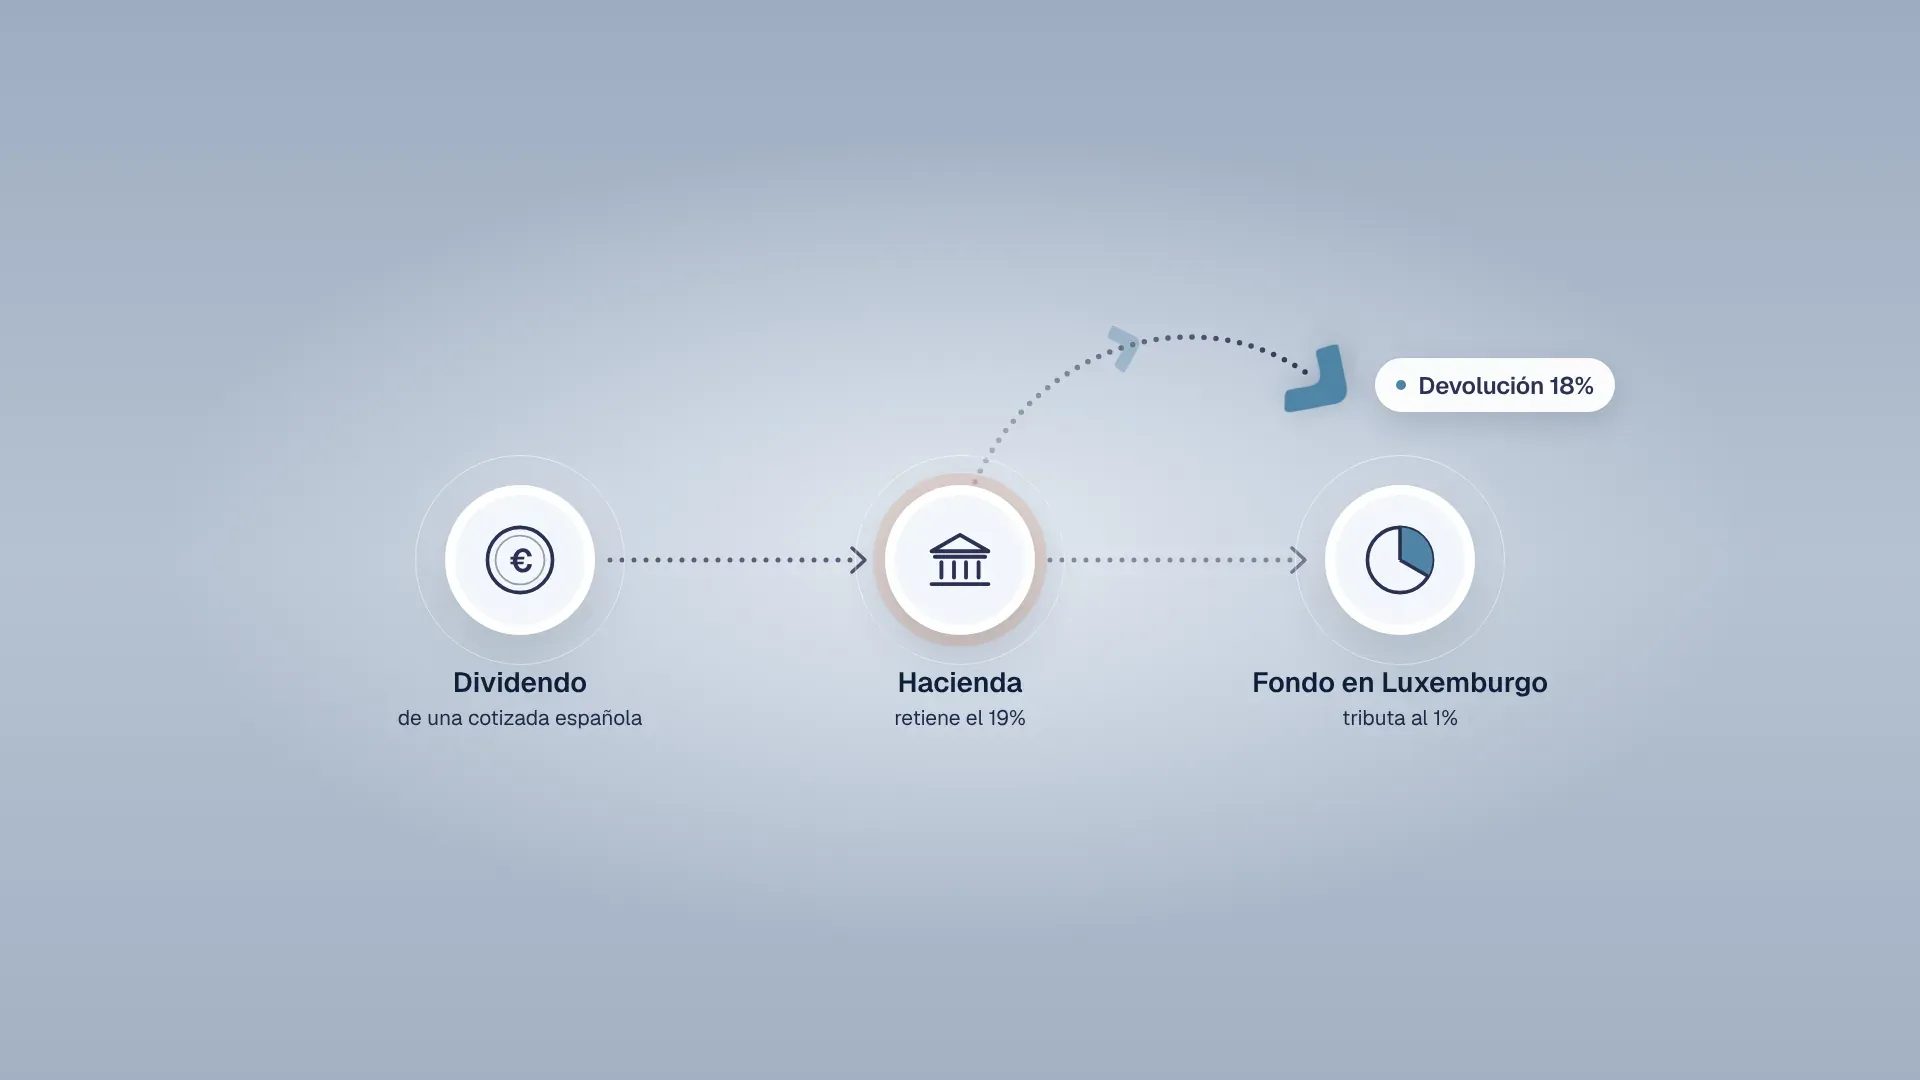
Cada vez más gestoras españolas trasladan fondos a Luxemburgo para crecer fuera de España. Cuando el fondo invierte en bolsa española, el traslado cambia la forma en que cobra sus dividendos. Como UCITS luxemburgués, su tributación efectiva en España sigue siendo del 1%, pero los dividendos llegan con una retención del 19%, o del 15% si se aplica en origen el Convenio España-Luxemburgo. La diferencia se recupera solicitando la devolución a la Agencia Tributaria (AEAT) mediante el modelo 210.
- Mutuactivos, EDM y Andbank, entre otras gestoras, han trasladado a Luxemburgo fondos de renta variable española o ibérica.
- Los UCITS promovidos por gestoras españolas en Luxemburgo rondaban los 35.000 millones de euros a mediados de 2026, frente a unos 25.600 millones a cierre de 2024, según CACEIS.
- Desde la Ley 2/2010, los UCITS de la UE reciben en España un trato equivalente al de las IIC españolas, con una tributación efectiva del 1% sobre los dividendos.
- La retención general es del 19%. Lo retenido por encima del 1% se reclama a la AEAT con el modelo 210.
- El plazo habitual de devolución está entre 3 y 6 meses. Dividend Refund lo ha reducido a 2 o 3 meses en las reclamaciones de ocho fondos luxemburgueses, por un total de 2,4 millones de euros.
Mutuactivos acaba de trasladar Mutuafondo España a Luxemburgo. Es su fondo de renta variable ibérica y el tercero que la gestora lleva este año a su SICAV luxemburguesa, después de Mutuafondo Renta Fija Flexible en enero y de Mutuafondo FI en julio, con 2.500 millones de euros.
No es un caso aislado. EDM integró en 2024 su fondo de bolsa española, EDM Inversión, en un compartimento de su SICAV luxemburguesa. Un año antes, DP Bolsa Española se había integrado en el fondo luxemburgués Sigma Investment House, gestionado por Andbank. Hamco y Miralta han seguido el mismo camino con otros fondos. Según CACEIS, los UCITS promovidos por gestoras españolas en Luxemburgo han pasado de unos 25.600 millones de euros a cierre de 2024 a cerca de 35.000 millones a mediados de 2026.
Los motivos son comerciales. Luxemburgo abre la puerta a bancas privadas internacionales, selectores de fondos y plataformas que trabajan con fondos domiciliados allí. Las gestoras subrayan que el equipo, el proceso y la política de inversión no cambian.
¿Qué cambia para los dividendos españoles cuando el fondo se traslada?
Cambia la residencia fiscal del fondo. Un fondo español que cobra dividendos de compañías españolas es un contribuyente residente. Una vez integrado en una SICAV luxemburguesa, pasa a cobrar esos dividendos como no residente.
La tributación final no tiene por qué empeorar. Desde la Ley 2/2010, los UCITS de la Unión Europea reciben en España un tratamiento equivalente al de las IIC españolas, de forma que su tributación efectiva sobre esos dividendos queda en el 1%. Lo que cambia es el camino. Con carácter general, el dividendo llega con una retención del 19%. Si el fondo puede acogerse al Convenio España-Luxemburgo y este se aplica en origen, la retención puede limitarse al 15%. La diferencia hasta el 1% hay que reclamarla a la AEAT.
Ejemplo ilustrativo. Un UCITS luxemburgués cobra un dividendo bruto de 100.000 euros de una compañía española.
Escenario | Retención soportada | Tributación efectiva (1%) | Importe a recuperar |
Retención general del 19% | 19.000 € | 1.000 € | 18.000 € |
Convenio aplicado en origen (15%) | 15.000 € | 1.000 € | 14.000 € |
Un fondo de bolsa española trasladado a Luxemburgo que no reclama soporta, con la retención general, una tributación 19 veces superior a la que le corresponde.
Simulación exacta del cobro anual de 10.000 acciones de Inditex mantenidas en cartera durante todo el periodo:
Historial de Dividendos y Optimización Fiscal (Fondo UCITS)
Retención Aplicada (España): 19%
Importe Reclamable vía DIVIDEND REFUND : 18% del IMPORTE Bruto original
Año de Cobro | Dividendo Bruto Anual por Acción | Total Bruto Percibido (10.000 acciones) | Retención en Origen (19%) | Neto Inicial Recibido | Importe Reclamable (18%) | Neto Final Optimizado |
2026 | 1,7500 € | 17.500,00 € | -3.325,00 € | 14.175,00 € | +3.150,00 € | 17.325,00 € |
2025 | 1,6800 € | 16.800,00 € | -3.192,00 € | 13.608,00 € | +3.024,00 € | 16.632,00 € |
2024 | 1,5400 € | 15.400,00 € | -2.926,00 € | 12.474,00 € | +2.772,00 € | 15.246,00 € |
2023 | 1,2000 € | 12.000,00 € | -2.280,00 € | 9.720,00 € | +2.160,00 € | 11.880,00 € |
2022 | 0,9300 € | 9.300,00 € | -1.767,00 € | 7.533,00 € | +1.674,00 € | 9.207,00 € |
Total | — | 71.000,00 € | -13.490,00 € | 57.510,00 € | +12.780,00 € | 70.290,00 € |
Para el dividendo cobrado en 2022, el plazo límite improrrogable para iniciar el trámite vence el 31 de diciembre de 2026.
¿Cómo se solicita la devolución y qué documentación pide la AEAT?
La devolución se solicita ante la AEAT con el modelo 210 del Impuesto sobre la Renta de no Residentes, acompañado de la documentación que acredita la condición UCITS del fondo y las retenciones soportadas.
Para un UCITS luxemburgués, la documentación principal es la siguiente.
- Certificado de la autoridad competente luxemburguesa, la Commission de Surveillance du Secteur Financier (CSSF), que acredita la condición UCITS.
- Justificantes de los dividendos y de las retenciones soportadas (tax vouchers).
- Documentación que acredite la trazabilidad entre el dividendo, la cadena de custodia y el fondo beneficiario.
- Poder de representación.
- Acreditación de la titularidad de la cuenta bancaria en la que debe ingresarse la devolución.
- Certificado de residencia fiscal.
En algunos casos conviene completar la reclamación con información registral, el folleto o documentación corporativa del fondo. Así la entidad queda suficientemente identificada y se reducen los posibles requerimientos de la AEAT.
¿Cómo se reclama en una SICAV con compartimentos?
Cada fondo trasladado se convierte en un compartimento de la SICAV luxemburguesa, y cada compartimento presenta su propia reclamación.
Aunque la SICAV es una única entidad jurídica, en la experiencia de Dividend Refund cada compartimento dispone de su propio NIF español y se tramita como un expediente independiente ante la AEAT mediante el modelo 210. Los justificantes de dividendos y retenciones (tax vouchers) se solicitan también por subfondo.
Parte de la documentación es común. El certificado de residencia fiscal se emite a nombre de la SICAV y se acompaña del certificado UCITS, que acredita la vinculación del compartimento con la SICAV y su condición de organismo armonizado.
¿Cuánto tarda la AEAT en devolver la retención?
En la experiencia de Dividend Refund, el plazo habitual entre la presentación de la solicitud y el cobro está aproximadamente entre 3 y 6 meses. Los expedientes más recientes se han resuelto en torno a 2 y 3 meses.
¿Paga la AEAT intereses de demora si se retrasa?
Sí. En las devoluciones ordinarias, si transcurren más de seis meses sin que se haya ordenado el pago por causa imputable a la Administración, los intereses de demora se devengan de oficio, sin que el fondo tenga que solicitarlos.
Los intereses se calculan desde el final de ese plazo de seis meses hasta la fecha en que se ordena el pago.
¿Por qué se deniegan las solicitudes de devolución?
Los rechazos suelen denegarse debido al plazo de presentación. La solicitud puede presentarse a partir del 1 de febrero del año siguiente al devengo del dividendo y hasta cuatro años después del fin del periodo de declaración e ingreso de la retención.
Para evitar incidencias, hay tres aspectos especialmente importantes.
- La correcta acreditación de las retenciones.
- La coherencia entre los datos declarados en el modelo 210 y la documentación justificativa.
- El cumplimiento de los plazos de presentación.
¿Qué conviene prever antes de trasladar un fondo a Luxemburgo?
La recuperación de las retenciones debería formar parte del proyecto de traslado desde el principio, igual que la elección del depositario o del agente de transferencias. Antes de la fusión conviene responder a cuatro preguntas.
- Qué peso tienen los dividendos españoles en la cartera del fondo.
- Si el custodio podrá emitir los tax vouchers por compartimento y documentar la cadena de custodia.
- Si el compartimento dispondrá de su NIF español, del certificado UCITS de la CSSF y del certificado de residencia fiscal.
- Quién presentará las solicitudes cada año y cómo se controlarán los plazos.
Preguntas frecuentes
¿Mantiene un fondo español trasladado a Luxemburgo la tributación del 1% sobre los dividendos españoles?
Sí, si es un UCITS. Desde la Ley 2/2010 los UCITS de la UE tributan en España al 1%, como las IIC españolas, pero los dividendos llegan con retención y la diferencia hay que reclamarla a la AEAT.
¿Qué modelo se utiliza para pedir la devolución?
El modelo 210 del Impuesto sobre la Renta de no Residentes, presentado ante la AEAT con el certificado UCITS, los tax vouchers y el resto de la documentación justificativa.
¿Cuánto tarda la AEAT en devolver?
Entre 3 y 6 meses de forma habitual. Dividend Refund lo está resolviendo en torno a 2 y 3 meses.
¿Hay que reclamar los intereses de demora?
No. Si pasan más de seis meses sin que se haya ordenado el pago por causa imputable a la Administración, los intereses se devengan de oficio.
¿Cada compartimento de una SICAV reclama por separado?
Sí. Cada compartimento tiene su propio NIF español y presenta su propio modelo 210, aunque el certificado de residencia fiscal se emite a nombre de la SICAV.
¿Cambia algo con el nuevo modelo 210 de 2027?
A partir de enero de 2027 el modelo 210 exigirá un mayor desglose de los dividendos reclamados. Dividend Refund ya recopila prácticamente toda esa información y no espera un cambio significativo. Todavía es pronto para valorar su efecto en los plazos, y el cambio no afecta al derecho de los fondos luxemburgueses a recuperar las retenciones.
¿Y los fondos luxemburgueses que no son UCITS?
Para los fondos luxemburgueses que no tienen esa consideración todavía no es posible extraer conclusiones definitivas sobre su tratamiento.
Revise qué ejercicios siguen en plazo
Dividend Refund gestiona la recuperación de la doble imposición sobre dividendos. Si su fondo UCITS luxemburgués cobra dividendos de compañías españolas, podemos revisar qué ejercicios siguen dentro de plazo y qué importe puede recuperar.