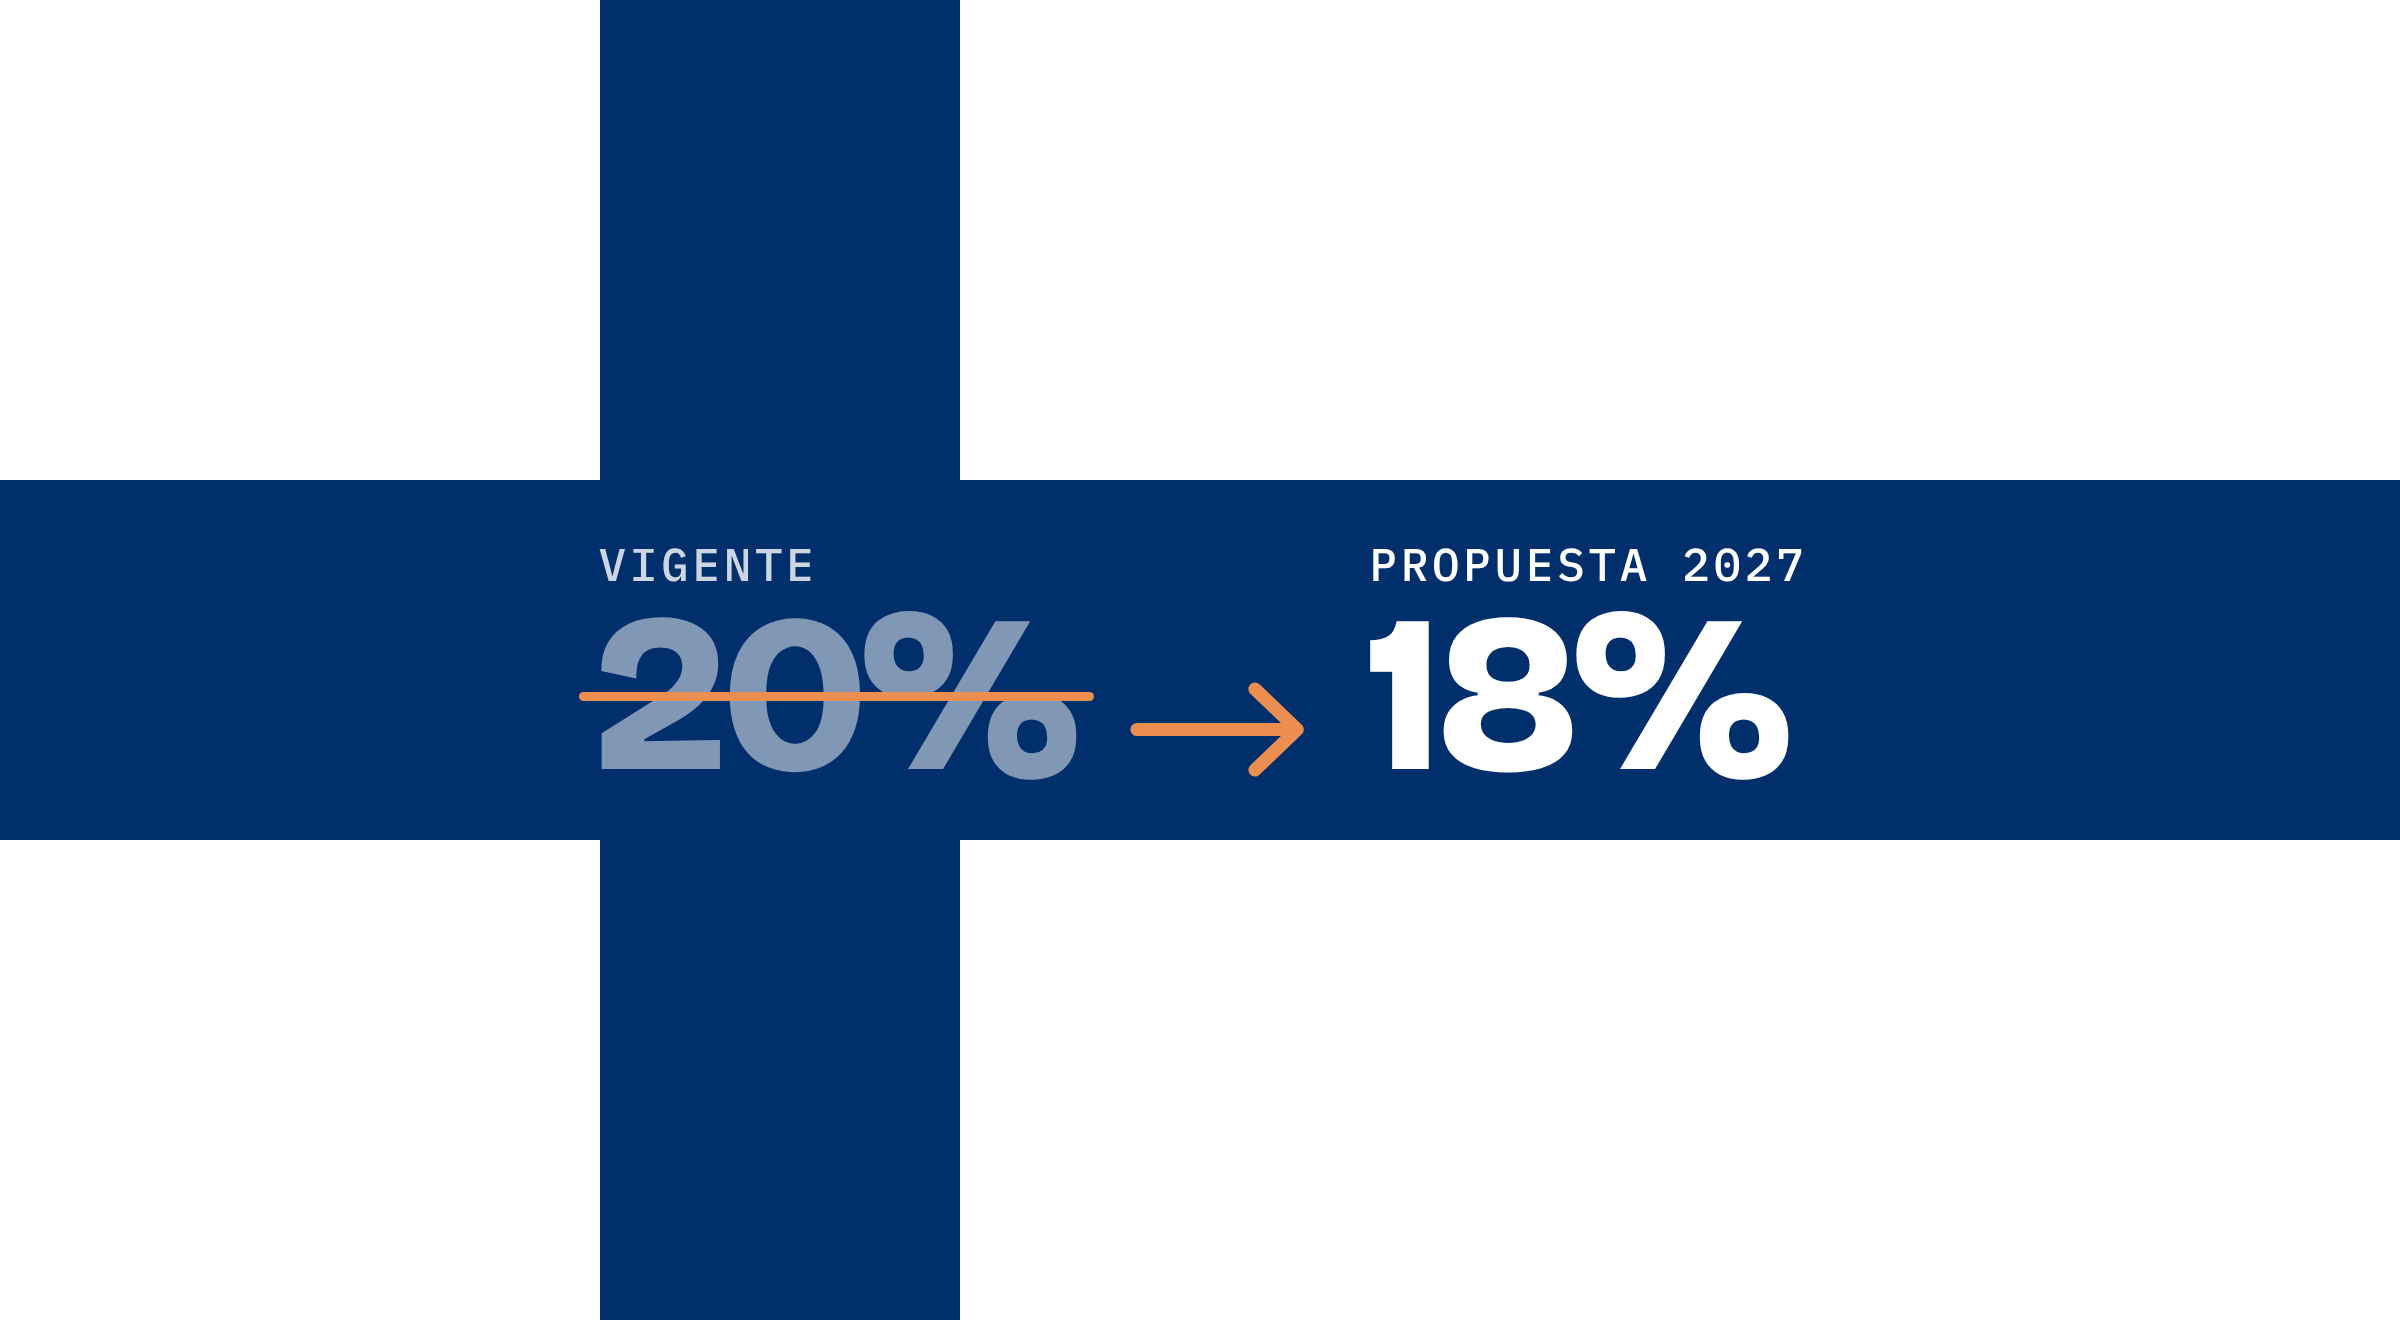
Finlandia propone rebajar al 18% la retención sobre dividendos pagados a entidades no residentes
El Gobierno finlandés ha remitido al Parlamento un proyecto de ley para reducir el tipo impositivo de retención aplicable a los dividendos pagados a beneficiarios finales corporativos no residentes del 20% al 18%. Los cambios propuestos afectan a la retención en origen que Finlandia aplica a los dividendos, intereses y cánones que cobran las entidades extranjeras, que pasaría al 18%.
La entrada en vigor está prevista para el 1 de enero de 2027 y el nuevo tipo de retención se aplicaría a las rentas cobradas a partir del ejercicio de 2027. Los dividendos pagados antes seguirán sujetos al 20% actual, vigente desde 2014.
Para las entidades españolas con valores finlandeses en cartera, una retención más baja en origen reduce el importe que después hay que reclamar para evitar la doble imposición. No lo elimina. El tipo interno finlandés seguiría por encima del tipo reducido que prevén muchos convenios de doble imposición y esa diferencia sigue siendo recuperable.
El proyecto está vinculado a los presupuestos de 2027 y se tramita junto a ellos, por lo que el texto aún puede cambiar antes de su aprobación.
Fuente: vero.fi
Preguntas frecuentes
¿Qué retención aplica Finlandia a los dividendos que cobran entidades no residentes?
Finlandia aplica hoy una retención del 20%, vigente desde 2014. El proyecto de ley remitido al Parlamento la rebajaría al 18%.
¿Desde cuándo se aplicaría la retención del 18% en Finlandia?
La entrada en vigor está prevista para el 1 de enero de 2027 y el nuevo tipo se aplicaría a las rentas cobradas a partir del ejercicio 2027. Los dividendos pagados antes de esa fecha siguen sujetos al 20%.
¿La rebaja afecta solo a los dividendos?
No. El 18% se aplicaría también a los intereses y cánones de fuente finlandesa que cobran entidades extranjeras.
¿Podrán las entidades españolas seguir reclamando la retención finlandesa?
Sí. El tipo interno finlandés seguiría por encima del tipo reducido que prevén muchos convenios de doble imposición y esa diferencia sigue siendo recuperable. Lo que cambia es el importe, que será menor.
¿Está ya aprobada la rebaja?
No. Es un proyecto de ley (HE 151/2026) vinculado a los presupuestos de 2027 y que se tramita junto a ellos, por lo que el texto puede cambiar antes de su aprobación.
Hable con un experto
Si su entidad soporta retenciones sobre dividendos en Finlandia o en otros mercados internacionales, o si mantiene reclamaciones antiguas sin resolver, podemos revisar su situación y decirle con claridad qué recorrido tiene.