España exigirá el código LEI en las reclamaciones de dividendos a partir de 2027
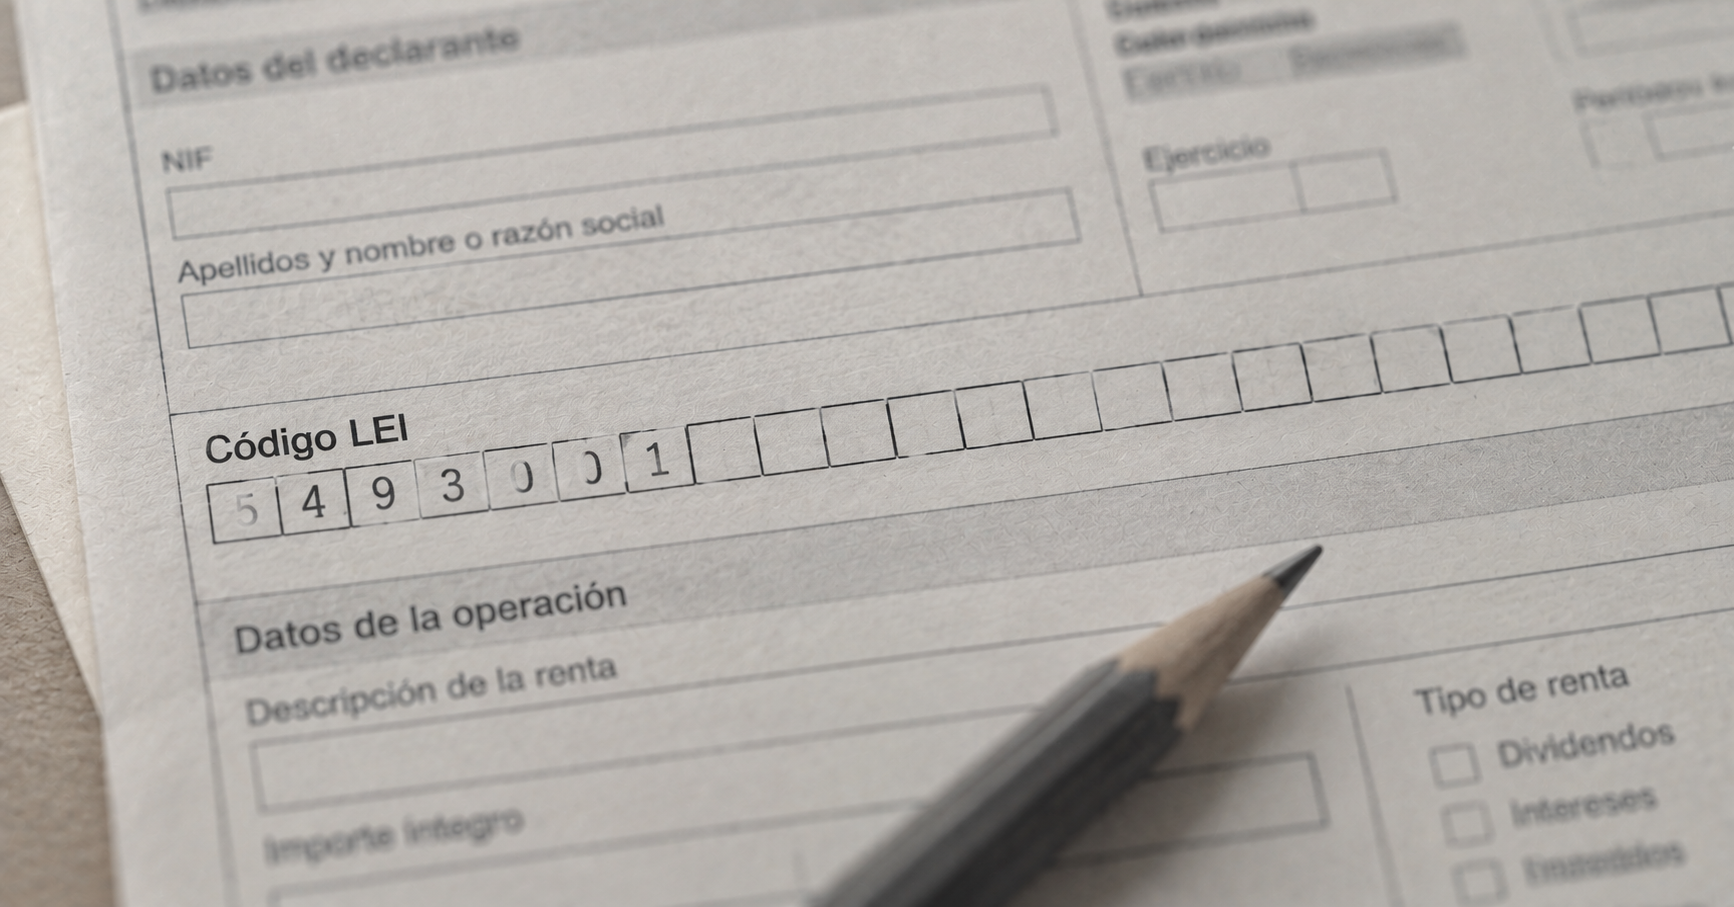
A partir del 1 de enero de 2027, el Modelo 210, que utilizan los inversores no residentes para solicitar la devolución de las retenciones practicadas sobre dividendos españoles, incorporará el código LEI (Legal Entity Identifier).
La modificación, introducida por la Orden HAC/623/2026, incorpora al Modelo 210 tres nuevas casillas (código LEI, código ISIN y clave de mercado) destinadas a mejorar la identificación y trazabilidad de las solicitudes de devolución, además de un nuevo anexo para desglosar los dividendos incluidos en cada solicitud.
Qué es el LEI
El LEI no es un identificador creado por España. Es un código internacional de 20 caracteres que identifica de forma única a una entidad jurídica a nivel mundial. Los fondos de inversión, fondos de pensiones, SICAV y sociedades que ya dispongan de LEI utilizarán ese mismo código en sus reclamaciones, sin necesidad de obtener uno distinto para cada solicitud.
El nuevo modelo se aplicará a todas las autoliquidaciones presentadas desde el 1 de enero de 2027, con independencia de la fecha de cobro del dividendo. Las reclamaciones de ejercicios anteriores que sigan dentro de plazo y se presenten a partir de esa fecha deberán ajustarse al nuevo formato.
¿A quién afecta?
Principalmente a inversores institucionales y otras entidades jurídicas, como fondos de inversión, fondos de pensiones, SICAV o sociedades.
Los inversores particulares no necesitan LEI. Las personas físicas seguirán identificándose con sus datos fiscales habituales.
¿Qué hacer si la entidad no tiene LEI?
Lo primero es comprobar si ya dispone de uno, porque muchos inversores institucionales lo utilizan para otras obligaciones regulatorias. Si no lo tiene, puede solicitarlo a una entidad emisora acreditada dentro del sistema internacional LEI. Una vez asignado, sirve para todas las reclamaciones sucesivas.
¿Qué implica el cambio?
La Agencia Tributaria podrá relacionar con más precisión la entidad que solicita la devolución, el valor que ha generado el dividendo, el mercado en el que cotiza y la retención reclamada. La medida no crea un nuevo sistema de identificación. Extiende el uso del LEI al procedimiento de devolución para reforzar la trazabilidad y el control.
En la práctica, las entidades que tengan previsto presentar reclamaciones de retenciones sobre dividendos españoles a partir de 2027 deberán comprobar con antelación que disponen de un LEI correctamente asociado al beneficiario de la reclamación.
En Dividend Refund podemos revisar con su entidad qué solicitudes siguen dentro de plazo y qué datos necesitará para presentarlas con el nuevo modelo.